Highlights
- Imbal hasil obligasi pemerintah Jepang bertenor 10 tahun menembus 3% pada 1 September 2026, level tertinggi sejak September 1996.
- Imbal hasil ini sudah lebih dari tiga kali lipat sejak 2024, saat Bank of Japan mulai melepas kebijakan moneter ultralonggar yang berjalan bertahun-tahun, menurut catatan Bull Theory.
- Inflasi yang lengket, anggaran negara senilai 140 triliun yen yang membebani, dan ekspektasi kenaikan suku bunga BOJ lebih lanjut disebut sebagai pendorong utamanya.
- Kenaikan imbal hasil Jepang membawa risiko rambatan global mengingat posisi Jepang sebagai salah satu pemegang utang luar negeri terbesar di dunia.
Eksperimen tiga dekade Jepang dengan suku bunga mendekati nol kini tercermin secara nyata di pasar obligasinya. Imbal hasil obligasi pemerintah acuan bertenor 10 tahun Jepang menembus 3% pada 1 September, level yang terakhir terlihat pada September 1996, seperti ditandai Bull Theory yang mencatat imbal hasil ini sudah lebih dari tiga kali lipat hanya dalam dua tahun.
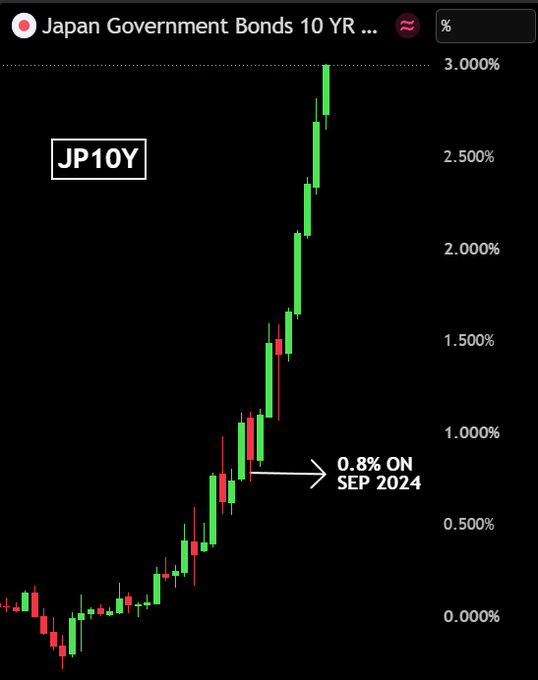
Kenaikan ini menjadi puncak dari pendakian cepat yang dimulai pada 2024, ketika Bank of Japan mulai melepas kendali kurva imbal hasil dan suku bunga mendekati nol yang sudah berjalan bertahun-tahun. Data pasar obligasi menunjukkan lonjakan tiga kali lipat ini didorong oleh kombinasi inflasi domestik yang lengket, anggaran nasional yang membebani sekitar 140 triliun yen dan memicu kegelisahan investor soal keberlanjutan fiskal, serta ekspektasi bahwa BOJ belum selesai menaikkan suku bunga. Berbeda dari guncangan mendadak, ini adalah repricing bertahap dan panjang — imbal hasil acuan Jepang sempat tertahan mendekati nol selama puluhan tahun, dan kembalinya ke level yang belum pernah terlihat sejak 1996 menandai perubahan rezim yang sesungguhnya, bukan sekadar lonjakan sehari.
Bagi pasar global, pasar obligasi Jepang punya arti yang jauh melampaui batas negaranya. Institusi Jepang — dana pensiun, perusahaan asuransi, dan bank — termasuk di antara pemegang utang pemerintah asing dan aset luar negeri terbesar, sebuah dinamika yang dibangun dari puluhan tahun meminjam murah di dalam negeri (yang dikenal sebagai yen carry trade) lalu menginvestasikannya ke luar negeri demi imbal hasil lebih tinggi. Seiring imbal hasil domestik mendaki ke arah 3%, arbitrase itu menyempit, menciptakan tekanan bagi modal Jepang untuk kembali pulang ke obligasi domestik yang kini jauh lebih menarik, alih-alih tetap parkir di Treasury AS, obligasi Eropa, atau aset luar negeri lain. Risiko repatriasi ini menjadi salah satu alasan mengapa aset-aset yang sensitif suku bunga secara global, termasuk kripto, cenderung bereaksi terhadap pergerakan imbal hasil Jepang meski cerita utamanya bersifat domestik. Dinamika serupa berjalan beriringan dengan perdebatan terpisah soal pengelolaan pasar obligasi di AS, tempat pejabat Departemen Keuangan menghadapi kritik atas strategi penerbitan utang mereka sendiri di tengah kenaikan imbal hasil global.
Baca juga: Harga Emas Tergelincir ke $4.400 di Tengah Perseteruan The Fed dan Treasury
Konteks yang lebih luas adalah kenaikan serentak imbal hasil obligasi pemerintah di berbagai pasar negara maju sepanjang 2026, bukan fenomena yang berdiri sendiri di Jepang — namun pergerakan Jepang ini tetap mencolok karena berangkat dari titik awal yang begitu ekstrem setelah puluhan tahun mendekati nol. Pendakian berkelanjutan menuju atau melewati 3% secara praktis akan menandai berakhirnya era ketika modal Jepang bisa diandalkan murah dan berorientasi ekspor, dengan efek berantai ke pasar mata uang (yen yang lebih kuat biasanya menyertai imbal hasil domestik yang lebih tinggi) dan ke aset berisiko secara global yang selama ini diuntungkan oleh arus modal keluar tersebut.
Level berikutnya yang perlu diperhatikan adalah apakah imbal hasil ini bertahan di atas 3% atau ternyata hanya lonjakan sesaat, seiring pertemuan kebijakan Bank of Japan berikutnya, di mana sinyal apa pun soal kenaikan suku bunga lanjutan akan menentukan apakah repricing ini berlanjut atau justru stabil.
FAQ
Kapan terakhir kali imbal hasil obligasi 10 tahun Jepang melewati 3%?
Imbal hasil mencapai 3% pada 1 September 2026, level yang belum pernah terlihat sejak September 1996 — sekitar 30 tahun lalu.
Mengapa imbal hasil obligasi Jepang naik begitu tinggi?
Inflasi yang lengket, anggaran nasional yang membebani sekitar 140 triliun yen, dan pelepasan kebijakan ultralonggar Bank of Japan sejak 2024 sama-sama mendorong imbal hasil naik.
Seberapa besar perubahan imbal hasil dalam dua tahun terakhir?
Imbal hasil sudah lebih dari tiga kali lipat sejak 2024, saat Bank of Japan mulai keluar dari kebijakan suku bunga mendekati nol yang berjalan bertahun-tahun.
Mengapa imbal hasil obligasi Jepang penting bagi pasar global?
Institusi Jepang adalah pemegang utama aset luar negeri yang didanai dari pinjaman domestik murah; kenaikan imbal hasil domestik bisa menarik modal itu kembali pulang, memengaruhi pasar obligasi dan aset berisiko global.