Highlights
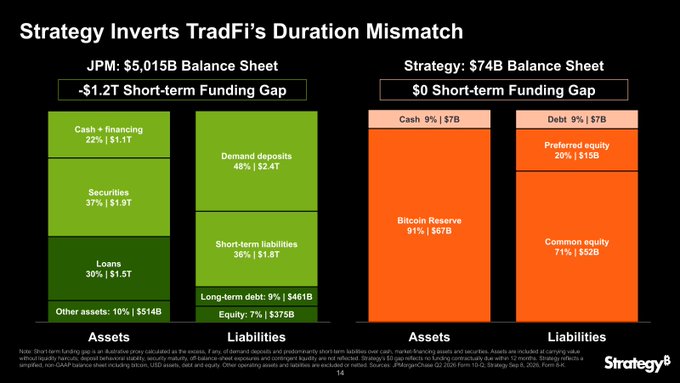
- Strategy mengklaim 91% neracanya didanai modal permanen, dibanding 48% neraca JPMorgan yang didanai deposito yang bisa ditarik sewaktu-waktu.
- Perbandingan ini membingkai struktur berbasis Bitcoin milik Strategy sebagai lebih stabil dibanding bank tradisional, yang bisa menghadapi penarikan deposan sewaktu-waktu.
- Laporan resmi JPMorgan pertengahan 2026 menunjukkan deposito setara sekitar 58% dari total liabilitas, ukuran yang berbeda namun searah.
- Strategy membangun basis modal permanennya sebagian besar lewat saham preferen, dengan lebih dari $15 miliar saham preferen beredar per pertengahan 2026.
Membandingkan Neraca Bank vs Treasury Bitcoin
Strategy, perusahaan treasury Bitcoin yang dulu bernama MicroStrategy, memakai akun resminya untuk menarik kontras tajam antara neracanya sendiri dan neraca bank terbesar AS. Perusahaan ini menyebut 48% neraca JPMorgan didanai deposito yang bisa ditarik, uang yang pada prinsipnya bisa keluar dari bank dalam waktu singkat, sementara 91% neraca Strategy sendiri didanai apa yang mereka sebut modal permanen, alias pembiayaan yang tidak bisa ditarik pihak lawan sewaktu-waktu. Framing-nya blak-blakan: “$MSTR membalikkan logika TradFi,” tulis perusahaan ini, berargumen bahwa strukturnya dibangun untuk bertahan justru dari tekanan likuiditas semacam itu yang secara historis mengancam bank tradisional.
Bagaimana Strategy Membangun Basis Modal Permanen 91%
Perbandingan ini menyentuh perbedaan struktural yang memang nyata dalam cara kedua perusahaan dibiayai. Bank seperti JPMorgan sangat bergantung pada deposito nasabah, dana yang secara kontraktual bisa ditarik kembali oleh deposan sewaktu-waktu atau dengan pemberitahuan singkat, dan justru karena itulah bank run bisa terjadi ketika kepercayaan runtuh. Laporan kuartalan JPMorgan sendiri menunjukkan deposito menyumbang sekitar 58% dari total liabilitas per laporan terbarunya, turun dari 63% di akhir 2025, ukuran akuntansi yang berbeda dari angka Strategy sendiri namun searah dengan gagasan bahwa mayoritas pendanaan bank besar secara teknis bisa ditarik.
Strategy, sebaliknya, sudah menghabiskan beberapa tahun terakhir membangun struktur modal yang dirancang khusus untuk menghindari kerentanan itu. Alih-alih mengandalkan deposito atau utang jangka pendek, perusahaan ini menerbitkan menu instrumen saham preferen perpetual dan bertenor panjang yang terus bertambah, totalnya melampaui $15 miliar nilai nosional beredar per pertengahan 2026, ditambah utang konversi dengan jatuh tempo yang membentang bertahun-tahun ke depan. Tak satu pun instrumen ini bisa ditebus sewaktu-waktu seperti deposito, dan itulah dasar struktural klaim Strategy bahwa sebagian besar pendanaannya secara efektif bersifat permanen. Perusahaan ini juga aktif mengelola tumpukan saham preferen tersebut, kadang memprioritaskan buyback saham preferennya sendiri ketimbang menambah kepemilikan Bitcoin saat kondisi pasar mengharuskan.
Baca juga: CEO Strategy Bertekad Kalahkan Nvidia, Meta Seiring Raihan $20,9 Miliar Danai Tumpukan BTC
Mengapa Perbandingan Ini Penting bagi Model Perusahaan Treasury Bitcoin
Perbandingan ini muncul di saat model treasury Bitcoin milik Strategy, dan gelombang perusahaan peniru yang diilhaminya, terus menghadapi sorotan soal apakah neraca yang berat di saham preferen dan leverage benar-benar lebih aman, atau sekadar berisiko dengan cara yang berbeda dibanding bank tradisional. Kritikus lama berargumen bahwa kewajiban dividen wajib pada saham preferen Strategy menciptakan bentuknya sendiri dari tekanan jual paksa jika harga Bitcoin jatuh cukup dalam dan cakupan dividen jadi tertekan. Pendukungnya membalas bahwa karena tak satu pun modal preferen itu bisa ditarik mendadak seperti deposito, Strategy secara struktural terisolasi dari spiral likuiditas mendadak yang secara berkala menghantam bank-bank bermasalah.
Bagi pasar Bitcoin yang lebih luas, framing ini juga memperkuat narasi yang konsisten didorong Strategy: bahwa neracanya, betapa pun tampak berleverage di permukaan, direkayasa untuk bertahan dari volatilitas Bitcoin justru karena modalnya tidak bisa ditarik seperti pendanaan TradFi. Perbedaan itu paling terasa saat drawdown tajam, ketika perusahaan treasury dengan struktur pendanaan yang kurang tahan banting secara historis terpaksa melakukan penjualan tidak beraturan. Posisi modal cadangan Strategy sudah tumbuh cukup besar sehingga perusahaan ini kini masuk jajaran pemegang cadangan terbesar di S&P 500, memberi bobot ekstra pada perdebatan struktur modal ini bagi profil risiko indeks itu sendiri.
Yang Perlu Diperhatikan Selanjutnya
Uji nyata berikutnya untuk framing ini akan datang lewat update struktur modal kuartalan Strategy berikutnya, di mana perusahaan biasanya membuka detail baru soal penerbitan saham preferen, aktivitas buyback, dan rasio cakupan dividen. Perubahan berarti apa pun pada seberapa besar bagian neraca yang tetap benar-benar permanen, terutama jika perusahaan makin condong ke utang atau instrumen bertenor lebih pendek untuk mendanai pembelian Bitcoin di masa depan, akan jadi sinyal paling jelas apakah angka 91% ini bertahan lama atau cuma titik tertinggi sesaat. Pasar juga akan mengawasi apakah perusahaan treasury Bitcoin korporat lain mengadopsi framing modal permanen serupa saat membangun neraca mereka sendiri.
FAQ
Apa yang dimaksud Strategy dengan “modal permanen”?
Modal permanen merujuk pada sumber pendanaan, terutama saham preferen perpetual dan bertenor panjang serta utang konversi, yang tidak bisa ditebus atau ditarik pemegangnya sewaktu-waktu, berbeda dari deposito bank.
Berapa besar neraca JPMorgan yang didanai deposito?
Strategy mengutip angka 48% didanai deposito yang bisa ditarik, sementara laporan kuartalan JPMorgan sendiri pertengahan 2026 menunjukkan deposito sekitar 58% dari total liabilitas, ukuran yang terkait namun tidak identik.
Bagaimana Strategy membangun basis modal permanennya?
Sebagian besar lewat penerbitan saham preferen, yang melampaui $15 miliar nilai nosional beredar per pertengahan 2026, ditambah utang konversi bertenor panjang, bukan pinjaman jangka pendek.
Mengapa perbandingan ini penting bagi perusahaan treasury Bitcoin?
Ini menyentuh soal apakah neraca treasury Bitcoin yang berleverage lebih tahan banting dibanding pendanaan bank tradisional saat masa tertekan, karena modal permanen tidak bisa ditarik seperti deposito atau utang jangka pendek.